國泰君安 長期受益于第三方單客價值提升,金融壹賬通商業模式與競爭優勢應享高溢價
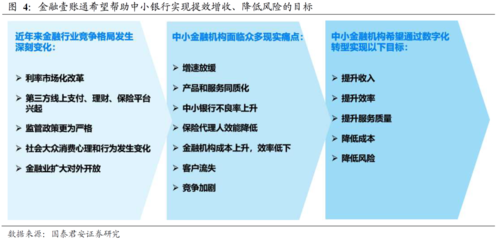
國泰君安證券近日發布研報,首次覆蓋金融壹賬通(OCFT.US),并給予“買入”評級。報告指出,金融壹賬通作為國內領先的金融信息服務提供商,其獨特的商業模式和顯著的競爭優勢尚未被市場充分認知,長期受益于第三方客戶單客價值的持續提升,應享有較高的估值溢價。
第三方客戶單客價值提升,驅動長期增長
國泰君安分析認為,金融壹賬通的核心增長邏輯在于第三方客戶(非平安集團客戶)單客價值的不斷提升。隨著公司產品矩陣的完善和技術的迭代,金融壹賬通能夠向銀行、保險、投資等金融機構提供從基礎技術架構到業務場景解決方案的全方位服務。第三方客戶對公司“技術+業務”解決方案的認可度逐漸提高,單客收入貢獻從初期的數十萬元增長至數百萬元,部分深度合作客戶年貢獻收入已超千萬元。這種單客價值的提升,不僅反映了公司產品競爭力的增強,也意味著客戶粘性和生命周期的延長,為公司未來收入的持續增長奠定了堅實基礎。
商業模式稀缺,構建多維競爭壁壘
報告強調,金融壹賬通的商業模式具有稀缺性,其“技術+業務”雙輪驅動的模式不同于傳統的IT服務商或純技術公司。公司脫胎于平安集團,深刻理解金融業務痛點,能夠將前沿技術與金融場景深度融合,提供端到端的解決方案。這種模式構建了多維護城河:一是數據與場景壁壘,公司積累了海量的金融業務數據和豐富的落地經驗,能夠快速響應客戶需求;二是產品與技術壁壘,公司擁有多項核心專利,在人工智能、區塊鏈、云計算等領域保持領先;三是客戶關系壁壘,公司與眾多金融機構建立了長期深度的合作關系,轉換成本高。憑借這些壁壘,金融壹賬通在競爭中處于優勢地位,有望持續擴大市場份額。
應享高溢價,估值具備提升空間
國泰君安指出,市場當前對金融壹賬通的估值并未充分反映其商業模式優勢和成長潛力。相較于傳統IT服務商,金融壹賬通具備更高的成長性和更強的盈利彈性;相較于純技術公司,公司又更懂金融業務,能夠實現更快的商業化落地。因此,其估值應享有一定溢價。隨著第三方客戶收入占比的提升和虧損的逐步收窄,公司有望在2025年實現盈利,屆時估值有望迎來戴維斯雙擊。國泰君安給予金融壹賬通目標價XX美元(基于2026年PS估值),較當前股價有XX%的上行空間。
風險提示
研報同時提示風險:金融監管政策變化可能影響金融機構IT支出;行業競爭加劇可能導致毛利率下滑;平安集團依賴度降低仍需時間;宏觀經濟下行可能延遲客戶付費意愿。
國泰君安認為金融壹賬通是一家具備長期成長邏輯的優質金融信息服務公司,當前估值具備吸引力,首次覆蓋給予“買入”評級。
如若轉載,請注明出處:http://m.test999.cn/product/38.html
更新時間:2026-10-01 04:15:20